

Perkembangan pinjaman online semakin pesat dan menjadi alternatif penting bagi masyarakat, terutama untuk kalangan ekonomi lemah. Namun, dengan pertumbuhan yang pesat ini muncul pula risiko yang tidak sebanding, termasuk penawaran dari pinjaman ilegal yang dapat merugikan banyak orang.
Pemerintah lewat Otoritas Jasa Keuangan (OJK) telah melaporkan bahwa total pinjaman daring mencapai angka lebih dari Rp 100 triliun. Tentu ini menunjukkan adanya kebutuhan yang cukup besar dari masyarakat untuk akses pembiayaan yang mudah, tetapi juga menandakan pentingnya pengawasan terhadap jenis layanan ini.
Banyaknya penawaran pinjaman online tentunya menarik bagi mereka yang membutuhkan. Namun, kita juga harus waspada terhadap berbagai bentuk penipuan yang kerap muncul di tengah maraknya layanan keuangan ini.
Meningkatnya Popularitas Pinjaman Online di Kalangan Masyarakat
Pinjaman online kini menjadi pilihan utama bagi banyak orang yang memerlukan dana cepat untuk berbagai kebutuhan, mulai dari pengobatan hingga pendidikan. Proses aplikasinya yang mudah dan cepat menjadi faktor utama daya tarik pinjol bagi masyarakat, terutama di daerah dengan akses keuangan yang terbatas.
Di masa lalu, banyak orang yang kesulitan mengakses pinjaman dari bank atau lembaga keuangan formal lainnya. Dengan adanya pinjaman online, kini mereka punya alternatif untuk mendapatkan dana tanpa harus berhadapan langsung dengan prosedur yang rumit. Namun, kemudahan ini juga harus diimbangi dengan kewaspadaan terhadap portal yang tidak tepercaya.
OJK mencatat bahwa pertumbuhan pinjaman online mencapai 26,11% pada April, menunjukkan bahwa masyarakat semakin mengandalkan layanan ini. Meskipun ada pertumbuhan yang positif, penting untuk memahami risiko terkait, termasuk tingkat pengembalian yang tinggi dan kebijakan yang membingungkan.
Risiko dan Tantangan dalam Penggunaan Jasa Pinjaman Online
Walaupun pinjaman online menawarkan banyak keuntungan, ada risiko yang harus dihadapi oleh para peminjam. Salah satunya adalah risiko utang yang meningkat akibat bunga yang tinggi, yang dapat membuat para peminjam terjebak dalam siklus utang yang sulit untuk dibayar.
Banyak pengguna pinjaman online tidak menyadari betapa besar beban bungan yang harus mereka bayar. Pengembalian dengan bunga yang tinggi dapat membuat pinjaman yang awalnya tampak kecil, berubah menjadi beban yang berat, sehingga perlu diperhatikan saat melakukan pinjaman.
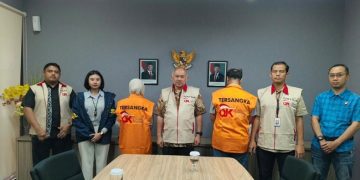
Tambahan lagi, banyak layanan pinjaman daring yang tidak terdaftar atau ilegal. OJK telah menindak sejumlah perusahaan yang beroperasi tanpa izin, tetapi tantangan tetap ada karena pinjaman ilegal kerap memanfaatkan celah di dunia maya untuk menjangkau calon nasabah.
Pentingnya Kesadaran dan Edukasi Masyarakat tentang Pinjaman Online
Kesadaran dan edukasi masyarakat menjadi kunci untuk mencegah dampak negatif dari pinjaman online. Masyarakat harus tahu cara mengenali layanan pinjaman yang sah dan yang tidak, serta potensi risiko yang terlibat di dalamnya. Kampanye edukasi perlu diintensifkan agar masyarakat lebih bijak dalam memilih layanan peminjaman.
Dari mulai mengecek izin operasional hingga memahami syarat dan ketentuan yang berlaku, setiap langkah yang diambil para peminjam harus dilakukan dengan kehati-hatian. Masyarakat perlu dilatih untuk membaca secara menyeluruh setiap informasi dalam brosur atau situs yang mereka kunjungi.
Untuk itu, pemerintah bersama dengan lembaga terkait harus memperkuat kerjasama dalam menyelenggarakan program-program sosialisasi. Tujuannya adalah untuk memberikan pembekalan yang tepat bagi masyarakat dalam memilih maupun menggunakan layanan pinjaman online secara aman.
Modus Penipuan yang Patut Diwaspadai dalam Pinjaman Online
Dalam iklim pinjaman online yang berkembang saat ini, modus penipuan semakin beragam dan kreatif. Salah satu yang umum terjadi adalah scam melalui jasa periklanan yang mengharuskan pengguna melakukan deposit terlebih dahulu. Setelah melakukan setoran, pengguna cenderung tidak mendapatkan imbalan sesuai janji yang ditawarkan.
Modus penipuan lainnya termasuk peniruan atau duplikasi entitas investasi yang legal. Para pelaku penipuan ini akan meniru nama dan logo lembaga keuangan yang sudah dikenal untuk menarik kepercayaan masyarakat. Hal ini bisa sangat berbahaya karena menyangkut uang dan aset pribadi.
Lebih jauh lagi, ada juga penawaran pendanaan proyek tanpa kejelasan yang jelas mengenai model bisnisnya. Peminjam ditawari imbal hasil tetap, namun minim pengawasan, yang berpotensi menyebabkan kerugian yang signifikan.
Paling mengkhawatirkan adalah adanya skema money game. Dalam skema ini, keuntungan bukan berasal dari investasi nyata, melainkan dari perekrutan anggota baru yang akan membayar keuntungan kepada anggota lama.
Adanya perdagangan aset kripto ilegal juga menjadi perhatian. Penawaran investasi tersebut biasanya menggoda dengan klaim keuntungan yang sangat besar tanpa risiko, tetapi sering kali mereka tidak memiliki izin dari otoritas yang berwenang.